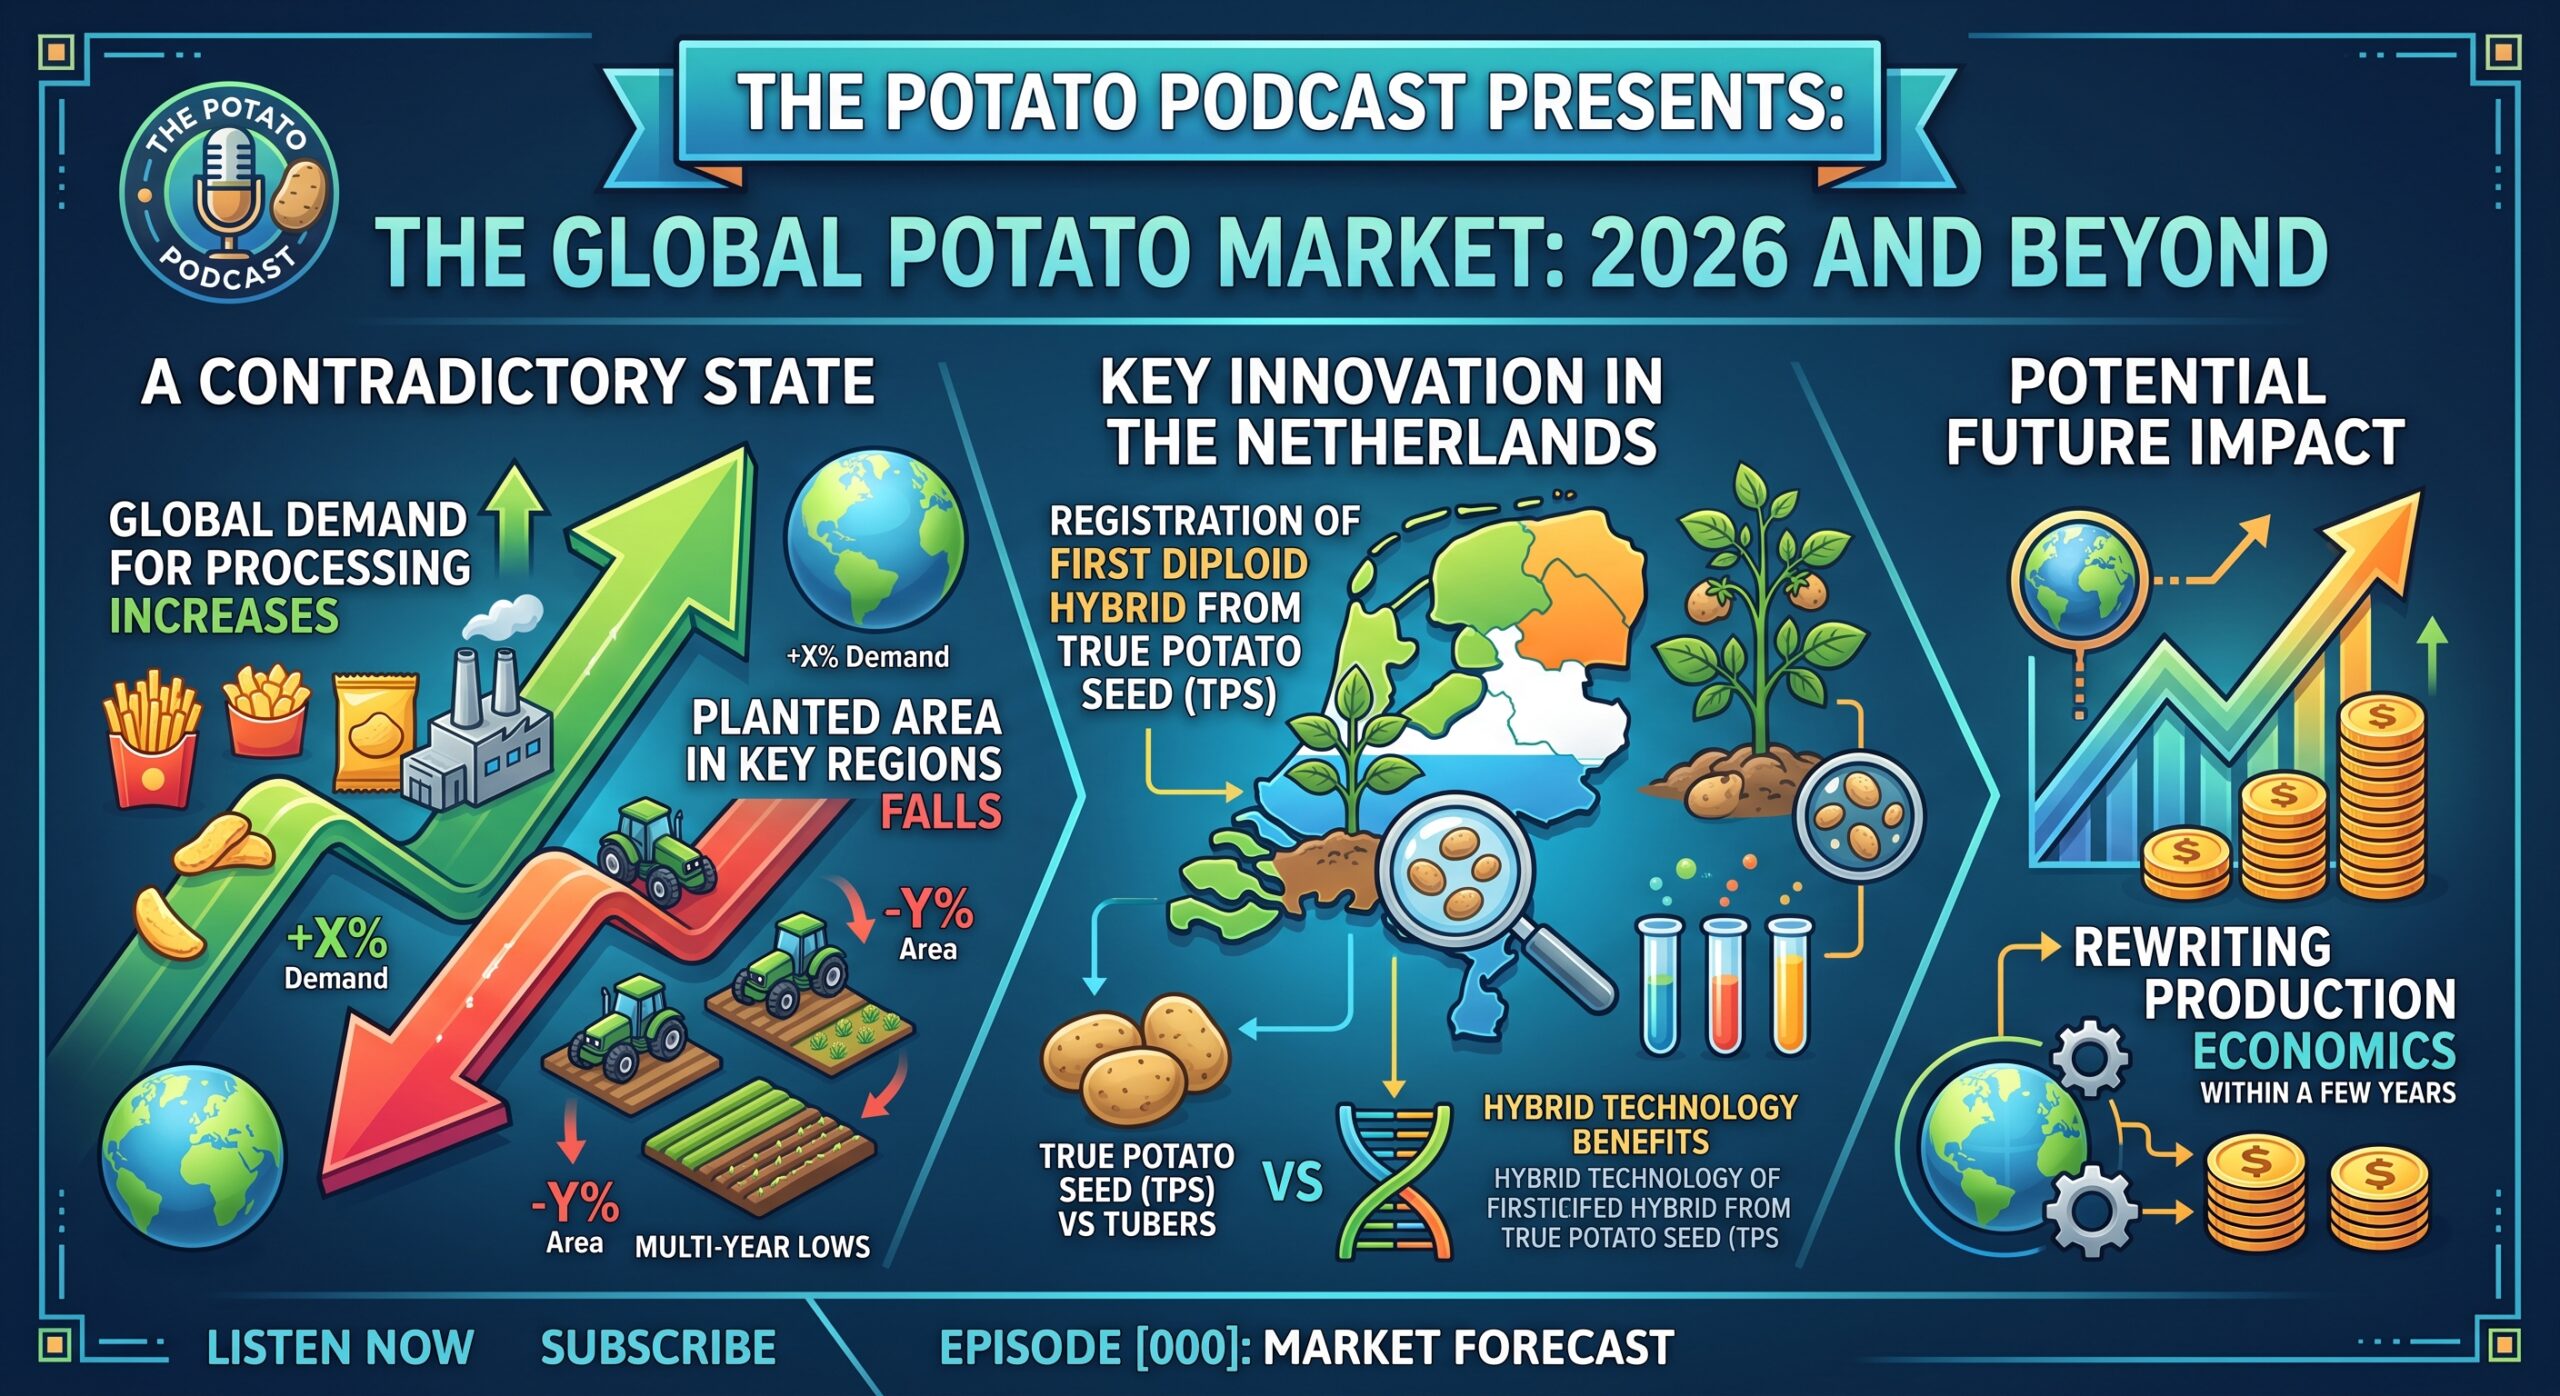
دخل سوق البطاطس العالمي عام 2026 في وضعٍ متناقض: فعملية التصنيع تتطلب كميات متزايدة من المواد الخام، بينما تتراجع المساحات المزروعة في المناطق الرئيسية إلى أدنى مستوياتها منذ سنوات. وفي هذا السياق، سجلت هولندا أول هجين ثنائي الصبغيات يُزرع من بذور حقيقية، وهو حدثٌ قد يُغير وجه اقتصاديات الإنتاج في غضون سنوات قليلة.
السوق ينمو، ولكن ليس من خلال الهكتارات
بلغت قيمة سوق البطاطس العالمية 124.46 مليار دولار أمريكي في عام 2026، مع توقعات بوصولها إلى 149.38 مليار دولار أمريكي بحلول عام 2031، بمعدل نمو سنوي مركب قدره 3.72%. ويبلغ الإنتاج العالمي حوالي 390.3 مليون طن، بمتوسط إنتاجية 22.9 طن/هكتار.
النقطة الأساسية: النمو مدفوع بالإنتاجية والتكامل، وليس بتوسيع المساحات المزروعة. يتركز نصف الاستهلاك العالمي (50.18%) في منطقة آسيا والمحيط الهادئ، بينما تبقى أفريقيا السوق الأسرع نموًا بنسبة 5.08% سنويًا.
أيام الأسبوع. إلغاء الاشتراك بنقرة واحدة.
يُعدّ قطاع التصنيع المحرك الرئيسي للطلب. ففي الدول المتقدمة، يستحوذ المشترون الصناعيون على ما يصل إلى 60% من الإنتاج التجاري. وتستثمر شركات التصنيع الكبرى، مثل ماكين فودز ولامب ويستون، مئات الملايين من اليورو في توسيع الطاقة الإنتاجية وبرامج التوريد المستدام. وتُضيف مطاعم الخدمة السريعة مزيدًا من الضغط: ففي عام 2025 وحده، خططت ماكدونالدز لافتتاح 1,000 فرع جديد في الصين، مستهدفةً الوصول إلى 10,000 فرع بحلول عام 2028. ويُعدّ كل فرع من هذه الفروع بمثابة عقد توريد مضمون للبطاطس المقلية.
القيود واضحة بنفس القدر:
- المناخ. لقد تسبب الجفاف والحرارة بالفعل في خسارة روسيا 14.5% من محصولها لعام 2024، وفي عام 2026 انخفضت المحاصيل بشكل كبير في ألمانيا وفرنسا.
- اللائحة. تؤدي قواعد RUCIP 2025 الجديدة والقيود الصارمة للاتحاد الأوروبي على بقايا المبيدات (الجليفوسات، النيونيكوتينويدات) إلى زيادة مباشرة في تكاليف التشغيل للمزارعين.
أمريكا الشمالية: أدنى مستوى لها منذ ثماني سنوات
في عام 2026، انخفض إجمالي مساحة زراعة البطاطس في أمريكا الشمالية إلى أدنى مستوى له في ثماني سنوات.
في الولايات المتحدة، انخفضت المساحة المزروعة بنسبة 3.1% لتصل إلى 353,000 ألف هكتار - وهو أدنى مستوى لها منذ عام 2013 - في حين أن المحصول المتوقع البالغ 18.08 مليون طن هو الأصغر منذ ثلاثة عشر عامًا.
في غضون ذلك، تواصل كندا نمو عائدات صادراتها، حيث بلغت شحنات البطاطس والمنتجات المصنعة 3.7 مليار دولار كندي، منها 2.7 مليار دولار كندي من البطاطس المقلية المجمدة. لكن في المقابل، يبرز اعتمادها الكبير على الاتفاقيات التجارية مع الولايات المتحدة (اتفاقية الولايات المتحدة والمكسيك وكندا)، فأي تغيير في بنودها يؤثر سلبًا على هذا القطاع بشكل مباشر.
أوروبا: الطقس والآفة المتأخرة المتحولة
يشهد القطاع الأوروبي انكماشاً في عام 2026. وتتوقع ألمانيا انخفاض الإنتاج بنسبة 15%، وفرنسا بنسبة 21%. وتتضافر الأسباب: انخفاض المساحة المزروعة بالإضافة إلى الجفاف.
أما مشكلة اللفحة المتأخرة فهي مشكلة منفصلة وأقل وضوحاً بكثير. Phytophthora المحتشرة تستمر الطفرات في التجمعات السكانية: لا يزال النمط الجيني EU36 هو السائد، لكن نسبة الفئات "الأخرى" المتنوعة جينيًا آخذة في الارتفاع - لتصل إلى 85% في الدنمارك والنرويج. والخلاصة العملية للمهندسين الزراعيين واضحة: لم تعد خطط الحماية التي نجحت بالأمس صالحة للاستخدام العام، وتتطلب استراتيجيات مكافحة الفطريات مزيدًا من التعقيد والتكيف مع الظروف المحلية.
آسيا وأفريقيا: نموذجان مختلفان للنمو
تحافظ الصين والهند على مكانتهما كأكبر منتجين في العالم، وهما تعملان بنشاط على تطوير خطوط المعالجة وأنظمة التخزين البارد - مما يؤدي فعلياً إلى بناء قيمة مضافة في الداخل.
تشهد أفريقيا نمواً مختلفاً. ففي كينيا ونيجيريا وجنوب أفريقيا، يتمثل المحرك الرئيسي في إنتاج البذور بتقنية الزراعة الهوائية وبرامج الري الحكومية. وبذلك، تتجاوز القارة مراحل تكنولوجية كاملة، متجاوزةً أساليب إكثار البذور التقليدية في الحقول.
روسيا: 95% اكتفاء ذاتي، 11% تربية محلية
يعمل السوق الروسي وفق منطق الأمن الغذائي. ويُقدّر الاكتفاء الذاتي بنسبة 95%، مع توقعات بوصول الإنتاج إلى 8.4 مليون طن بحلول عام 2030.
بلغ إنتاج القطاع المنظم (المؤسسات الزراعية، والمزارع، ورواد الأعمال الأفراد) 31.1 طن/هكتار في عام 2025، لكن من المتوقع أن يبلغ 27.9 طن/هكتار في عام 2026، أي أقل بأكثر من ثلاثة أطنان. وهذا أعلى بكثير من المتوسط العالمي، إلا أن هذا التذبذب يُظهر مدى اعتماد النتيجة على الموسم.
تكمن نقطة الضعف الرئيسية في إنتاج البذور. إذ لا تتجاوز نسبة الأصناف المحلية 11% في عام 2026، مقابل هدف محدد بنسبة 35% بحلول عام 2030، كما هو منصوص عليه في المرسوم الحكومي رقم 3878-ر. والفارق: أربع سنوات و24 نقطة مئوية.
تتوزع محفظة المنتجات المتنوعة على النحو التالي:
| مؤشر | القيمة (2026) |
|---|---|
| إجمالي الأصناف في سجل الدولة | 577 |
| أصناف المائدة | 465 |
| لمعالجة الرقائق | 59 |
| لمعالجة البطاطس المقلية | 28 |
إن وجود 28 نوعًا فقط من البطاطس المقلية - في وقت تستحوذ فيه البطاطس المقلية على السوق العالمية - هو رقم يستحق التوقف عنده.
في عام 2025، بلغ عدد الأصناف المزروعة تجارياً 253 صنفاً. ويتصدر صنف "غالا" القائمة بلا منازع، حيث بلغت كمية البذور المزروعة 89,200 طن. كما يحتل أصناف "إنوفيتور" و"ليدي كلير" و"ريفييرا" مراكز متقدمة في هذه الفئة.
مفارقة النصف الأول من العام: واردات البذور تتضاعف أربع مرات
أما الرقم الأكثر دلالة من الجانب الروسي فيأتي من تجارة بذور البطاطس للفترة من يناير إلى يونيو 2026.
ارتفعت الواردات إلى 2,874 طنًا، أي بزيادة أربعة أضعاف مقارنة بالفترة نفسها من عام 2025. وكان الموردان الرئيسيان هما فرنسا (1,680 طنًا) وبيلاروسيا (1,174 طنًا). في المقابل، انخفضت الصادرات إلى 3,451 طنًا، وكانت كازاخستان المشتري الرئيسي (2,754 طنًا).
بمعنى آخر، في ظل سياسة إحلال الواردات والقيود المفروضة على المواد المهجنة الأجنبية، تضاعفت مشتريات البذور من الخارج عدة مرات. ويكمن التفسير على الأرجح في الطلب على أصناف محددة: إذ يحتاج المصنّعون إلى أصناف معينة لمهام تقنية محددة، ولا يمكن استبدالها بـ"الأصناف المحلية بشكل عام". وطالما أن السجل الحكومي يُدرج 28 صنفًا من صغار الأسماك، فسيتجه الطلب حيثما وُجد الصنف المطلوب.
القطيعة التكنولوجية: 25 غرامًا بدلًا من 2.5 طن
لا يكمن الحدث الأبرز في هذا القطاع هذا العام في الإحصائيات، بل في علم الأحياء. فقد سجلت شركة سولينتا الهولندية رسمياً أول هجين بطاطس ثنائي الصبغيات مزروع من بذور بطاطس حقيقية (TPS) - SOLHY019 - في السجل الحكومي الهولندي.
يمكن توضيح حجم التحول بسهولة من خلال زوج واحد من الأرقام: فبدلاً من زراعة 2,500 كيلوغرام من الدرنات لكل هكتار، يغطي 25 غرامًا من البذور نفس المساحة.
ما هي التغييرات في الممارسة:
- الخدمات اللوجستية. يمكن نقل البذور وتخزينها دون الحاجة إلى سلسلة تبريد ودون خسائر في التنفس أو الإنبات.
- صحة النبات. البذور الحقيقية لا تحمل الأمراض المتراكمة في الدرنات، مما يقضي على القناة الرئيسية لانتقال الفيروس من خلال مواد الزراعة.
- سرعة التكاثر. يُسرّع النظام ثنائي الصبغيات بشكل كبير من تطوير أصناف جديدة مقارنة بنظام رباعي الصبغيات التقليدي.
ثمة رافعة تكنولوجية ثانية تعمل بالتوازي معها: الزراعة الهوائية. تُنتج أنظمة البيئة المُتحكَّم بها ما يصل إلى 900 درنة صغيرة لكل متر مربع، مقابل 8 درنات فقط في التربة. وللتكاثر السريع للسلالات النقية، يتجاوز الفرق مئة ضعف، وهذا تحديدًا ما يدفع برامج البذور الأفريقية إلى الاعتماد على هذه التقنية.
ما يقوله المنظمون
حددت جلسات لجنة الخبراء التي استعرضت عام 2025 ثلاثة آثار:
- أدى دخول القانون الاتحادي بشأن إنتاج البذور حيز التنفيذ إلى انخفاض كبير في طلبات الحصول على تراخيص المحاصيل غير المدرجة في قائمة الأمن الغذائي.
- أدت الحصص والقيود المفروضة على واردات البذور المهجنة الأجنبية إلى تقليل عدد الطلبات المقدمة للأصناف والهجائن الأجنبية.
- في عام 2026، تخضع 35 صنفاً جديداً من البطاطس لتجارب حكومية، 31 منها أصناف مخصصة للاستهلاك المباشر. وينصب التركيز على الإنتاجية، وقابلية تسويق الدرنات، ومحتوى النشا.
تستحق النقطة الأخيرة قراءة متأنية: من بين 35 صنفًا قيد التجربة، أربعة منها مخصصة للتصنيع. وتُعيد أولويات التجارب إنتاج نفس الخلل الواضح بالفعل في السجل الحكومي.
الخلاصة: من الحصاد الإجمالي إلى المرونة
في عام 2026، ستتوقف الصناعة عن قياس النجاح بالكميات. وستصبح عوامل أخرى حاسمة: القدرة التخزينية والمعالجة المتاحة، واعتماد أدوات الزراعة الرقمية، والتحول إلى أساليب تربية مبتكرة استجابةً لضغوط المناخ.
بالنسبة لروسيا، ينطوي هذا على أجندة محددة إلى حد كبير. فالمحصول بالفعل عند مستوى مقبول، والسؤال هو استقراره من موسم لآخر. وقد تحقق الاكتفاء الذاتي في إنتاج بطاطس الاستهلاك، والسؤال الآن هو البذور والأصناف المناسبة للتصنيع. وهنا قد تثبت تقنية TPS أنها ليست مجرد خبر عابر من هولندا، بل وسيلة لتقليص مدة الإنتاج من 11% إلى 35% خلال أربع سنوات.
تستند هذه المقالة إلى المراجعة التحليلية "حالة وآفاق سوق البطاطس العالمية والروسية في عام 2026".