ارتفاع صادرات البطاطس الهولندية بنسبة 12.6% مع انخفاض حصاد شمال غرب أوروبا بنسبة 25.4%
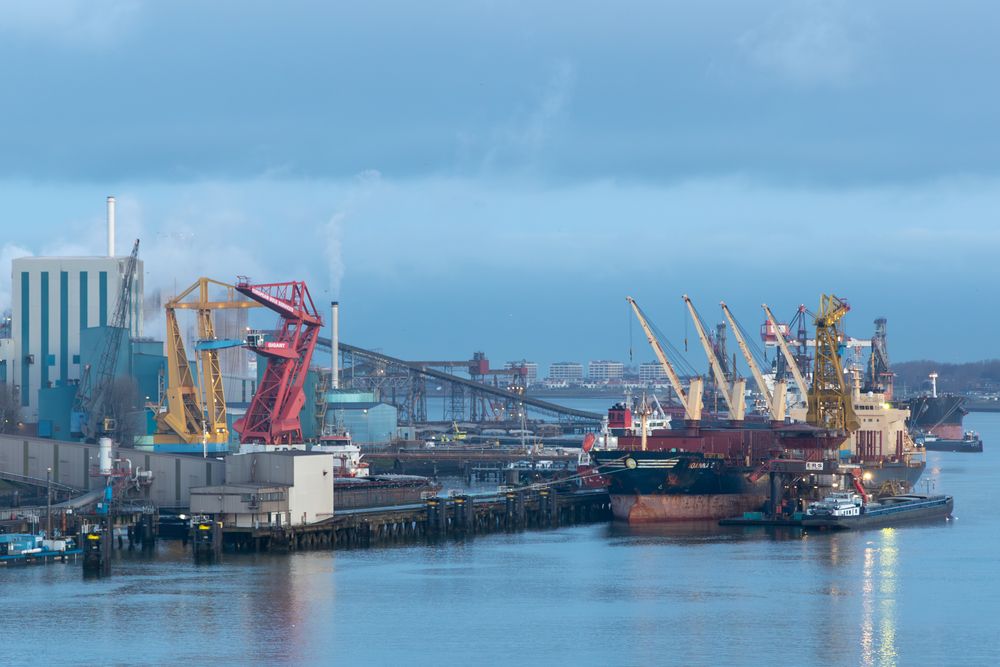
بلغت الصادرات الهولندية من البطاطس المائدة ومعالجة البطاطس 147,956 طنة حتى اليوم 30 سبتمبر 2026، بزيادة سنوية نسبتها 12.6% — بينما يُقدَّر إجمالي حصاد شمال غرب أوروبا مبدئيًا عند 20.7 مليون طن، بانخفاض بنسبة 25.4% عن مستوى 2025.
زادت صادرات البطاطس الهولندية المائدة ومعالجة البطاطس بنسبة 12.6% لتصل إلى 147,956 طن بحلول اليوم 30 سبتمبر 2026، مقارنةً بـ 131,388 طن خلال نفس الفترة من العام الماضي. ويُعتبر هذا النمو لافتًا للانتباه تحديداً لأنه يتزامن مع انخفاض حاد في الحصاد عبر دول الإنتاج في المنطقة — مما يضع نظام التداول الهولندي، بمعاملاته وموانئه، وطاقة تخزينه، وشبكات المزارعين لديه، في موقع السوق المنظِّمة لموسم شمال غرب أوروبا القصير.
بلجيكا ترتقي بالنمو. حافظت بلجيكا على مكانتها الوجهة الأكبر، مستوردةً 90,895 طن — بزيادة نسبتها 29.7% من 70,061 طن، وحدها قدرت واردات سبتمبر بـ 19,970 طن. ارتفعت الشحنات إلى فرنسا بنحو 80% لتصل إلى 16,925 طن (مقارنةً بـ 9,347 طن)، بينما انخفضت الصادرات إلى ألمانيا بنسبة 51.2% لتسجّل 7,737 طن. بلغت إجمالي الشحنات إلى الأسواق الأوروبية 118,903 طن، بزيادة تقريبية بنسبة 17–18%. النمط واضح للقراءة: صناعة المعالجة البلجيكية، التي تعاني من نقص في موادها الخام بعد حصاد ضعيف، تستقطب العرض الهولندي على نطاق واسع، بينما يظهر عجز فرنسا في أضعاف نمو التجارة. على النقيض، يشير انخفاض استحواذ ألمانيا بنسبة 50% إلى أن محصولها المحلي كان كافياً لتغطية الاحتياجات الفورية — أو أن المشتريين الألمان يترقبون إشارات الأسعار قبل الالتزام بالاستيراد.
محصول إقليمي أصغر. تُقدّر التقديرات المبدئية إجمالي محصول البطاطس المشترك لبلجيكا وألمانيا وفرنسا وهولندا بنحو 20.7–20.8 مليون طن، بانخفاض قدره ربع تقريبًا (25.4%) عن مستوى 2025، مع انخفاض المساحات المزروعة أيضًا. أثرت الحرارة والجفاف على نمو المحصول، مما أدى إلى انخفاض الإنتاجية وتصغير حجم الدرنات — مما قد يحد من الإمدودات المخصصة للمعالجة خلال الموسم. إن الجمع بين مساحة أصغر وحصاد متضرر طقسيًا يعني أن العجز بنيوي وليس مجرد إحصائي: حتى ظروف التخزين المواتية لا يمكنها إنتاج أطنان لم تُزرع قط.
خارج أوروبا. انخفضت الصادرات الهولندية إلى أفريقيا بنسبة 11.7% لتصل إلى 15,101 طن، بينما زادت الكميات المرسلة إلى الأميركيتين بنحو 5% لتبلغ 13,948 طن، بقيادة ترينيداد وتوباغو وغويانا — وهو إعادة اعتدال متواضعة تترك أوروبا متصدرة في سجلات الصادرات الهولندية ولكن ذلك على أي حال. ضمن إجمالي صادرات أفريقيا، استحوذت كوت ديفوار وحدها على 9,345 طن، بزيادة نسبتها 40.7% — تذكير بأن الانخفاضات الإقليمية الإجمالية قد تخفي نموًا حادًا في الوجهات الفردية.
ظلت أسعار البطاطس المعالجة مستقرة إلى حد كبير في منتصف أكتوبر؛ حافظ نشا البطاطس (FCA لودز، بولندا) على مستواه الثابت بسعر €0.625/كجم خلال سبتمبر وأكتوبر. ستتوقف التطورات السوقية من هنا على الطلب الشرائي، جودة التخزين، وتوفر كميات من البطاطس المطابقة لمواصفات المعالجة. إن هذا الهدوء السعري، في مواجهة انخفاض في الحصاد بنحو 25%، يُلمّح إلى أن المشترين ما زالوا يتوقعون تحقيق توازن في السوق — لكنه يترك أيضًا هامشاً ضئيلاً للاضطرابات الجوية أو التخزينية في وقت لاحق من الموسم، حيث تكون المخزونات المضاربية قد استُنزفت بالفعل.
إن المفارقة المنتمية إلى قلب هذه الأرقام — ارتفاع الصادرات بمعدل صافي 12.6% بينما ينخفض محصول المنطقة بنسبة الربع — لا يمكن أن تستمر إلى ما لا نهاية: فإعادة التصدير وحركة بداية الموسم تُؤديان الدور الآن، لكن بحلول منتصف الشتاء، ستفرض الحسابات الخام لمحصول يصل إلى نحو 20.7 مليون طن حقائقها. راقبوا ما إذا كان وتيرة الصادرات الهولندية ستتباطأ مع تنافس معالجات الصناعة المحلية ومصانع بلجيكا على نفس المحافض المنخفضة من الدرنات المطابقة للمواصفات.
المصادر: FreshPlaza; Commodity Board.