بيلاروسيا تتسارع في استيراد بطاطس البذور من ألمانيا وهولندا في 2026
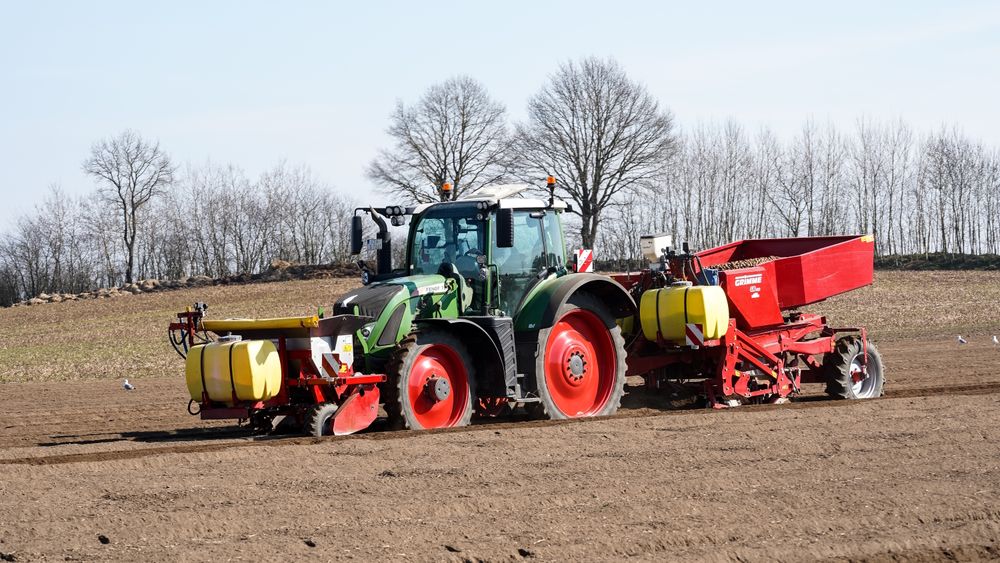
زادت بيلاروسيا من استيراد بطاطس البذور من ألمانيا بنسبة 12.3% ومن هولندا 2.6 مرات خلال فترة يناير-يوليو 2026، فيما استأنفت بولندا شحنات صغيرة -وفقاً لدراسة من مركز AB-Centre لتحليل بيانات التجارة في الفترة من 2001 إلى 2026.
تقوم بيلاروسيا بشراء المزيد من بطاطس البذور الأوروبية قبيل موسم الزراعة. وفقاً لدراسة من مركز AB-Centre حول واردات وتصديرات بيلاروسيا من بطاطس البذور في الفترة من 2001 إلى 2026، زوّدّت ألمانيا بيلاروسيا بنحو 1,900 طن من بطاطس البذور خلال فترة يناير-يوليو 2026 - أي ما يزيد بنسبة 12.3% عن نفس الفترة من عام 2025، بحسب حسابات مركز AB-Centre استناداً إلى البيانات الإحصائية الألمانية. تم تسليم практически كامل هذا الحجم في مارس وأبريل، مباشرة قبل موسم الزراعة.
الشحنات الهولندية تتضاعف. ضاعفت هولندا، ثاني أكبر مورد أوروبي له بيلاروسيا، حجم الشحنات بشكل أكثر حدة من حيث النسبة: حيث استوردت بيلاروسيا 2.6 مرات إضافية من بطاطس البذور الهولندية خلال فترة يناير-يوليو 2026 مقارنةً بالعام السابق، على الرغم من أن الحجم المطلق ظل أقل من ذلك الألماني. تركزت غالبية هذه التوريدات أيضاً في مارس وأبريل - وهي النافذة الكلاسيكية قبل الزراعة التي تشير إلى أين تذهب البذور فعلياً: إلى الأرض، وليس إلى المخازن.
عودة بولندا، واستمرار انزعاف الآخرين. استأنفت بولندا شحن بطاطس البذور إلى بيلاروسيا في 2026 بعد فترة انقطاع، محققةً حجمًا صغيرًا يقارب 140 طن. وفي الوقت نفسه، تظهر الإحصائيات الرسمية من الدول المعنية أن بيلاروسيا لم تستورد أي بطاطس بذور من فنلندا أو فرنسا أو لاتفيا أو ليتوانيا أو المملكة المتحدة في السنوات الأخيرة - وهي خريطة موردين تشكلها اللوجستيات والترتيبات النبات الصحية بقدر ما تشكلها الأسعار. ويمثّل غياب فرنسا تحدياً خاصًا: فمربّو بذور البطاطس الفرنسية من بين أكبر المصدرين في أوروبا، ومع ذلك لا تصل أي بذور منهم إلى الحقول البيلاروسية عبر القنوات الرسمية.
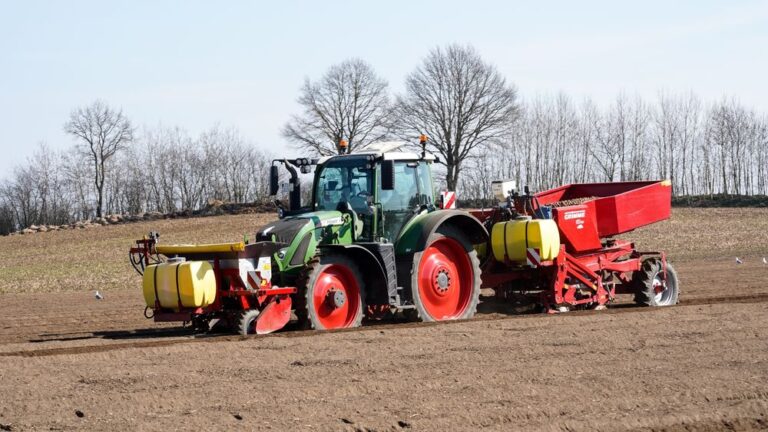
لماذا يُعدّ تجارة البذور مؤشراً تدقيقياً. تكشف مشتريات البذور هذا الربيع المزيد عن استراتيجية بطاطس بيلاروسيا أكثر من أي توقعات إنتاج: فزراة البطاطس في البلاد ومشتريات الدولة تراهنان على جينات أوروبية مستوردة - غالباً من الأصول الألمانية - من أجل تجديد مخزون البذور المحلي. ارتفع حجم الوردات عادةً ما يعكس ثقة اقتصادية في الموسم القادم 8217، وضغطاً على أنظمة البذور المحلية لتبديد الجودة على نطاق واسع. والانضباط الزمني للإنتاج (حيث تصل معظم المخزونات في مارس-أبريل) يظهر السلاسل اللوجستية العاملة رغم التوترات التجارية الأوسع التي تحيط ببيلاروسيا.
ما يجب تتابعه. هل تنخرط عودة بولندا أكثر من رمز 140 طناً في 2027، ما سيوضح إذا كان المشترون البيلاروسيون ينوّعون مصادرها أم يسدون الفجوات فقط. كما أن الانشغال الكامل بزود الموردين البلطيقين والنورديين يبقي ألمانيا وهولندا تحت هيمنة شديدة في هذا النطاق - مريح للمصدرين، لكنه خطر تركز للمنتجين البيلاروسيين إذا اشتدت الاشتراطات اللوجستية أو الفيتوسانترية. راي أطول من مركز AB-Centre (المدى الدراسي يمتد من 2001 إلى 2026) سيبين إذا كانت أحجام هذا العام 8217 منبسطاً جديداً أم هي ما تزال أقل بكثير من قمم 2000 — وهذا السياق التاريخي مهم لتقييم ما إذا كانت بيلاروسيا تعزز قاعدتها من البذور أم هي تحافظ عليها فقط.
تطرح البيانات سؤالاً بنيوياً مفتوحاً: كم نسبة البذور المستوردة المُنتجة إنتاجاً تجارياً مقابل حدائق الأفراد التي لا تزال تزود حصة كبيرة من الاستهلاك البيلاروسي. يتركز التشغيل من مارس إلى أبريل في أنه مشترون منظّم، لكن أرقام حصاد الخريف فقط ستقرر إذا كانت الجينات المستوردة قد تحوّلت إلى زيادة إنتاجية قابلة للقياس.
المصادر: FreshPlaza (دراسة مركز AB-Centre، استناداً إلى بيانات التجارة الرسمية الألمانية)؛ وتغطية عامة لحركة التجارة البيلاروسية في نفس الفترة: Belstat (لجنة الإحصاءات الوطنية في بيلاروسيا).